一流的辩护誉满京城 — 国韬律所30年专注刑事辩护
咨询热线:4006-069-949
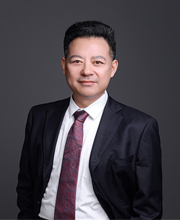
李在珂律师 — 北京市国韬律师事务所主任

李在珂 北京资深刑事律师

30+ 年办案经验 · 公安刑侦背景

立即咨询
罪名知识专题

隐匿故意销毁会计凭证 专业刑事辩护

李在珂刑事律师团,提供北京隐匿故意销毁会计凭证案件全程刑事辩护服务,涵盖会见、取保候审、不起诉、缓刑辩护、无罪辩护等专业法律服务。

核心要点
  • 罪名性质:隐匿、故意销毁会计凭证、会计账簿、财务会计报告罪,是指行为人故意隐匿或者销毁依法应当保存的会计凭证、会计账簿、…
  • 构成要件:

    犯罪主体为一般主体,自然人与单位均可构成本罪;主观方面为直接故意,过失损毁会计资料不构成本罪;犯罪客体是…

  • 量刑标准:

    法定量刑共两档,情节严重的处五年以下有期徒刑或者拘役,并处或者单处二万元以上二十万元以下罚金;具有主动投…

  • 律师辩护:会见、取保、不起诉、缓刑、无罪辩护
✆ 律师咨询热线: 4006-069-949 国韬律所 24小时
李在珂律师
李在珂 主任律师 执业30+年 · 原北京市公安局刑侦处 · 西南政法大学

罪名释义

隐匿、故意销毁会计凭证、会计账簿、财务会计报告罪,是指行为人故意隐匿或者销毁依法应当保存的会计凭证、会计账簿、财务会计报告,情节严重的刑事犯罪,该罪归属刑法分则第三章破坏社会主义市场经济秩序罪第三节妨害对公司、企业的管理秩序罪范畴,是规制财会资料法定保管义务的专门罪名。

来源:中华人民共和国刑法及相关司法解释

构成特征

犯罪主体为一般主体,自然人与单位均可构成本罪;
主观方面为直接故意,过失损毁会计资料不构成本罪;
犯罪客体是国家对会计资料的统一管理制度及市场主体正常经营管理秩序;
客观方面表现为行为人实施了隐匿、故意销毁依法应当保存的会计凭证、会计账簿、财务会计报告且情节严重的行为。

认定要点

司法实务中主观明知需结合行为人岗位职责、资料保管权限、行为隐蔽性、是否存在逃避调查动机等要素综合认定;
罪与非罪区分需严格把握情节严重入罪门槛,过失损毁、销毁已过法定保存期限的会计资料不构成犯罪;
此罪与彼罪区分需注意与逃税罪、职务侵占罪等牵连犯的认定规则,为实施其他犯罪隐匿销毁会计资料的按牵连犯规则择一重或数罪并罚。

关联罪名对比:实务中隐匿故意销毁会计凭证案件常与帮助信息网络犯罪活动罪(帮信罪)、洗钱罪在主观明知的认定上存在交叉与区分,具体个罪的构成要件不同,辩护策略亦有差异。建议委托专业刑事律师结合案件事实进行针对性分析。

量刑标准

法定量刑共两档,情节严重的处五年以下有期徒刑或者拘役,并处或者单处二万元以上二十万元以下罚金;
具有主动投案如实供述、配合调查挽回损失、未造成严重危害后果、初犯偶犯等情节的可依法从轻、减轻或免除处罚;
单位犯本罪的对单位判处罚金,对其直接负责的主管人员和其他直接责任人员依照自然人犯罪规定处罚。

立案标准

根据最高人民检察院、公安部立案追诉标准,涉嫌下列情形之一的应予立案:一是隐匿、故意销毁的会计资料涉及金额在五十万元以上的;
二是依法应当向监察机关、司法机关、行政机关等有关部门提供而隐匿、故意销毁或拒不交出的;
三是其他情节严重的情形。法院裁判统一适用财会资料法定保存期限优先、牵连犯从处、单位犯罪双罚的规则。

北京地区司法实务要点

北京地区司法机关办理刑事案件,严格依据案件证据链条、当事人过错程度、认罪认罚态度综合定罪量刑。积极退赔退赃、取得被害人刑事谅解、自愿认罪认罚,是当事人争取不予批捕、不起诉、从轻处罚、适用缓刑的重要法定酌定情节。

李在珂刑辩律师团队能为您做什么?

  • 北京隐匿故意销毁会计凭证看守所会见

    核实案件细节、证据链条,合法规范供述指导

    了解更多
  • 北京隐匿故意销毁会计凭证取保申请

    37天黄金期对接公安、检察院,争取不批捕

    立即咨询
  • 北京隐匿故意销毁会计凭证不起诉辩护

    针对初犯、在校生、情节轻微、认罪认罚案件

    了解更多
  • 北京隐匿故意销毁会计凭证缓刑辩护

    庭审精准辩护,全力争取缓刑、轻判

    立即咨询
  • 隐匿故意销毁会计凭证涉案问题处理

    强制措施、涉案财物、案件程序专业处理

    了解更多
  • 隐匿故意销毁会计凭证家属指导

    避免涉案、规避风险、合法推进案件

    立即咨询

真实成功案例(可溯源)

北京市某公司财务人员李某因涉嫌隐匿、故意销毁会计凭证、会计账簿、财务会计报告罪被北京市公安机关刑事拘留,家属第一时间委托专业刑事辩护律师介入,经提交辩护意见,检察机关采纳意见作出不予批捕决定,李某依法

常见问题 FAQ

隐匿销毁会计凭证罪可以取保候审吗?需要什么条件?
可以申请取保候审,但因本罪涉及重要证据的销毁,对诉讼影响较大,取保候审的审查相对严格。条件:1.可能判处管制、拘役或独立适用附加刑的;2.可能判处有期徒刑以上但采取取保候审不致发生社会危险性的;3.认罪认罚、主动配合调查并退还隐匿资料的;4.初犯、偶犯且情节相对较轻的。建议主动交出剩余会计资料、积极退赃退赔、取得谅解,有助于提高取保候审成功率。
单位隐匿销毁会计凭证是如何处罚的?直接责任人怎么认定?
根据《刑法》第162条之一第2款,单位犯隐匿销毁会计凭证罪的,对单位判处罚金,并对其直接负责的主管人员和其他直接责任人员,处五年以下有期徒刑或者拘役,并处或者单处二万元以上二十万元以下罚金。直接责任人一般包括:公司法定代表人、财务总监、财务经理、会计主管等实际决定、指使或直接实施隐匿销毁行为的负责人。认定时需审查行为人的职责权限、是否明知、实际参与程度等因素。
隐匿销毁会计凭证罪的量刑标准是什么?
根据《刑法》第162条之一,隐匿或者故意销毁依法应当保存的会计凭证、会计账簿、财务会计报告,情节严重的,处五年以下有期徒刑或者拘役,并处或者单处二万元以上二十万元以下罚金。单位犯此罪的,对单位判处罚金,并对其直接负责的主管人员和其他直接责任人员,依照前款的规定处罚。量刑时考虑隐匿销毁的金额大小、次数、造成的经济损失、是否涉及偷逃税款等情节。
隐匿销毁会计凭证罪的立案标准是什么?金额要求是多少?
根据最高人民检察院、公安部的立案追诉标准,涉嫌下列情形之一的应予立案追诉:1.隐匿、故意销毁依法应当保存的会计凭证、会计账簿、财务会计报告,涉及金额在50万元以上的;2.依法应当向司法机关、行政机关、有关主管部门等提供而隐匿、故意销毁或者拒不交出会计凭证、会计账簿、财务会计报告的;3.隐匿、销毁的会计资料涉及重大违法案件的;4.其他情节严重的情形。多次隐匿销毁即使单次金额未达标,累计计算。
隐匿、故意销毁会计凭证、会计账簿、财务会计报告罪构成要件是什么?
构成要件:1.犯罪主体包括单位和个人,单位犯罪实行双罚制;2.主观方面为故意,过失不构成本罪;3.客体为国家会计管理秩序和公司、企业管理秩序;4.客观方面表现为隐匿或故意销毁依法应当保存的会计凭证、会计账簿、财务会计报告。隐匿是指隐藏不交,销毁是指损坏或毁灭使其无法使用。情节严重才构成犯罪,隐匿或销毁数量较大、涉及金额较大、多次实施等属于情节严重。

北京隐匿故意销毁会计凭证专项法律咨询

涉嫌隐匿故意销毁会计凭证不要慌,37天是取保黄金期。李在珂律师专办北京隐匿故意销毁会计凭证取保、不起诉、缓刑,快速介入降低风险。

4006-069-949

在线留言咨询

不愿打电话?留下联系方式,律师回电为您解答。

5+3=?
主任律师 · 李在珂
李在珂律师 — 北京市国韬律师事务所主任
西南政法大学 公安局刑侦背景 死刑复核专家

深耕刑事辩护与刑法实务三十余年,具备深厚的法学理论功底与极强的实战辩护能力。专注办理各类重大、疑难、复杂刑事案件,专业功底扎实、办案严谨靠谱,擅长刑事辩护、取保候审、死刑复核、职务犯罪、经济犯罪等核心刑辩业务,是专业过硬、诚信靠谱的刑法律师。

30+ 执业年限
1000+ 办案数量
刑事 专注领域
  • 从业经历 曾任北京市公安局刑侦处副科长、科长,1994年转型专职刑辩律师,深耕刑事辩护领域逾30年。1994年改行做专职刑事辩护律师至今,现任北京市国韬律师事务所主任、中国法学会会员、资深刑事专家和刑事侦破专家。敢于申张正义,善于把从公、检、法机关积累的办案经验和方法与律师辩护有机地结合。
  • 业务专长 专注刑事法律业务,包括刑事辩护、取保候审、不予批捕、不起诉、缓刑辩护、罪轻辩护、二审辩护、发回重审、死刑复核等;擅长办理诈骗、盗窃、敲诈勒索、故意伤害、非法经营、帮信犯罪、掩饰隐瞒犯罪所得、寻衅滋事、职务侵占、挪用资金、贪污、受贿、经济犯罪、金融犯罪、涉黑犯罪等常见刑事案件。
  • 执业证号: 11101199910819028
  • 咨询电话: 4006-069-949
  • 律所地址: 北京市朝阳区慧忠路5号远大中心B座702
查看律师详细介绍
主任律师 · 李在珂
北京市国韬律师事务所
4006-069-949
工作时间 09:00 – 21:00